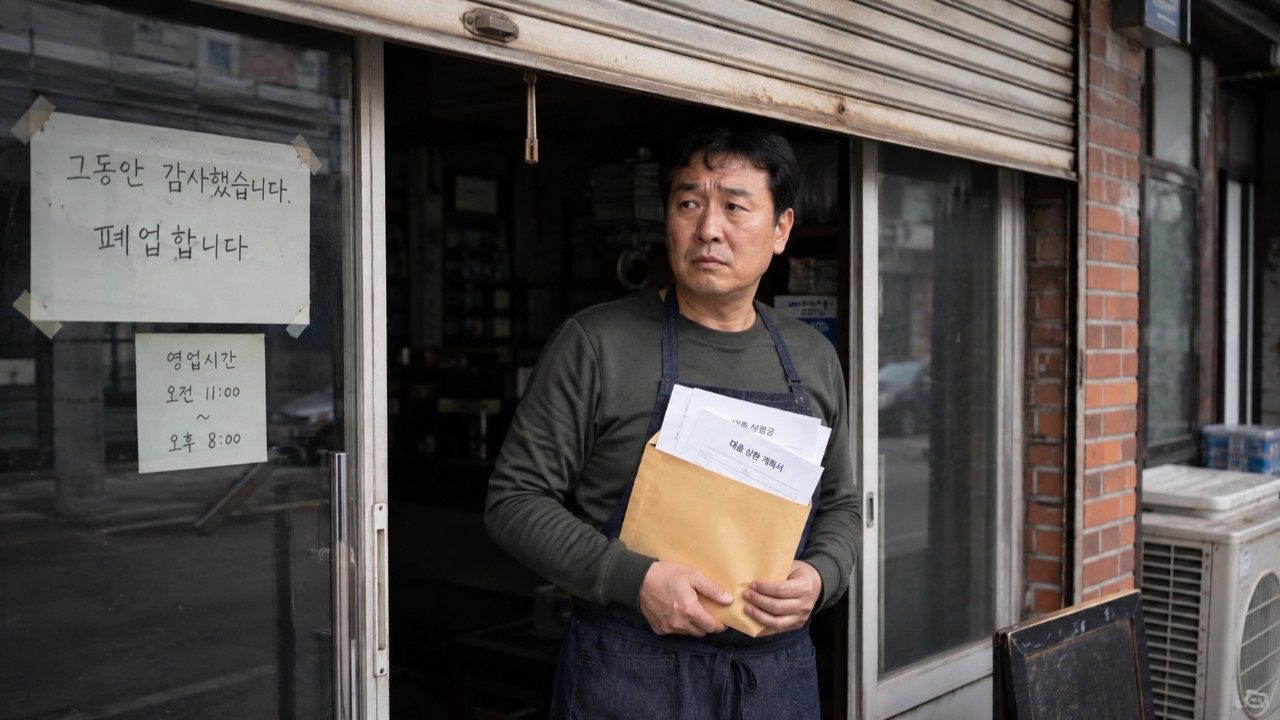
폐업자 68.5%가 빚 보유, 평균 8,531만원…‘대출금 상환’이 폐업 과정 최대 고충
“가게를 접으면 사업자 대출부터 한꺼번에 갚아야 하는 것 아닙니까?”
장사가 어려워도 폐업을 미루는 사장님들이 걱정하는 문제다.
매출은 줄고 적자는 계속된다. 그런데 문을 닫는 순간 은행에서 남은 대출금을 갚으라고 할까 봐 겁이 난다.
그래서 손해를 보면서도 몇 달을 더 버티는 경우가 생긴다.
최근 정부 조사에서는 이 걱정이 실제 폐업 과정의 큰 문제라는 사실이 확인됐다.
폐업한 사장 10명 중 7명 가까이가 빚이 있었다
중소벤처기업부는 최근 폐업을 경험한 소상공인 1,500명을 조사했다.
폐업을 결심할 당시 68.5%가 빚을 가지고 있었다.
평균 부채는 8,531만원이었다.
폐업 과정에서 가장 힘들었던 일이 무엇인지 물었더니 45.5%가 ‘대출금 상환’을 꼽았다.
폐업을 결심하고 실제 사업자등록을 없애기까지 평균 7.7개월이 걸렸다.
요즘은 대출 연체도 다시 늘고 있다
버티는 동안 상황이 좋아지면 다행이다. 하지만 빚이 더 늘 수도 있다.
올해 1분기 개인사업자가 연체한 대출금이 크게 늘었다는 조사도 나왔다.
장사가 어려워서 폐업을 고민하지만, 대출 때문에 폐업을 미루고, 그 사이 다시 빚이 늘어나는 악순환이 생길 수 있다는 뜻이다.
그렇다고 폐업하면 모든 대출을 바로 갚는 것은 아니다
사업자등록을 폐업한다고 모든 대출을 같은 날 한꺼번에 갚아야 하는 것은 아니다.
대출마다 조건이 다르기 때문이다.
일반 은행 사업자대출도 있고, 소상공인 정책자금도 있다. 신용보증재단의 보증을 받아 빌린 돈도 있다.
어떤 대출은 폐업하면 기존 지원 조건이 달라질 수 있고, 반대로 남은 대출을 더 긴 기간에 나누어 갚도록 바꿀 수 있는 제도도 있다.
따라서 “폐업하면 무조건 대출을 전부 갚아야 한다”고 혼자 판단해서 계속 영업하는 것은 위험하다.
정부도 ‘빚 때문에 폐업하지 못하는 문제’를 알고 있다
금융당국과 은행권은 폐업자를 위한 저금리·장기 분할상환 프로그램을 운영하고 있다.
조건에 맞는 개인사업자는 기존 사업자대출을 장기간 나누어 갚는 방식으로 바꿀 수 있다.
이미 대출을 정상적으로 갚기 어려운 상황이라면 새출발기금도 확인할 수 있다.
새출발기금은 일정 요건에 해당하는 휴업·폐업 개인사업자도 이용할 수 있고, 상환기간을 늘리거나 금리를 낮추는 채무조정을 지원한다.
올해 7월부터 달라진 것도 있다
폐업한 소상공인의 정책자금 부담을 줄이는 제도도 올해 7월부터 확대됐다.
일정 조건을 충족한 소상공인이 폐업 후 취업에 성공하면 남은 정책자금의 상환기간을 최대 7년 연장할 수 있다.
정부 정책도 이제는 사업을 계속하는 사람만 지원하는 데서 벗어나, 문을 닫은 뒤 빚을 어떻게 갚을 것인지까지 지원하는 방향으로 움직이고 있다.
폐업 전에 대출부터 세 가지로 나눠보자
폐업을 고민하는 사장님이라면 사업자등록을 없애기 전에 자신이 가진 대출을 먼저 정리해 볼 필요가 있다.
- 일반 은행 사업자대출인지 확인한다.
- 소상공인 정책자금인지 확인한다.
- 신용보증재단 등의 보증을 받은 대출인지 확인한다.
그리고 돈을 빌린 은행이나 기관에 이렇게 물어보면 된다.
제가 폐업하면 이 대출의 만기와 갚는 방법이 어떻게 바뀝니까?
한꺼번에 갚아야 한다는 답을 들었다면 장기분할상환이나 채무조정 대상이 되는지도 함께 확인해야 한다.
버티는 것이 항상 안전한 것은 아니다
매달 적자가 나는 가게를 대출이 무서워 몇 달 더 운영하면 손실은 더 쌓일 수 있다.
지금 문을 닫으면 내 대출이 실제로 어떻게 되는지 확인하는 것이 먼저다.
막연한 두려움과 실제 대출 조건은 다를 수 있다.
폐업은 사업을 포기하는 결정만이 아니다. 남은 빚을 어떻게 갚고, 다음 생활로 어떻게 이동할 것인지까지 함께 정하는 과정이다.
빚이 무서워 문을 못 닫고 있다면, 내 대출이 폐업 뒤 어떻게 바뀌는지부터 확인해야 한다.